很多车主买车险,一直有个误区:
以为险种买越多越安心,听销售一通推荐,最后保费一年比一年贵。
我自己开家用车多年,每年都是自己研究、自己比价续保。
互联网实盘杠杆平台刚买车那会不懂,别人说买全险我就买全险,
一年保费四千多,事后才发现,一大半险种根本用不上。
慢慢摸透车险规则我才明白:
车险贵,从来不是车贵,是买得不对。
今天我就用普通车主能听懂的大白话,
把家用车最真实、最省钱的买车险方法分享出来,避免大家年年交冤枉钱。
首先说清楚:三种险种,家用车完全没必要买,纯鸡肋。
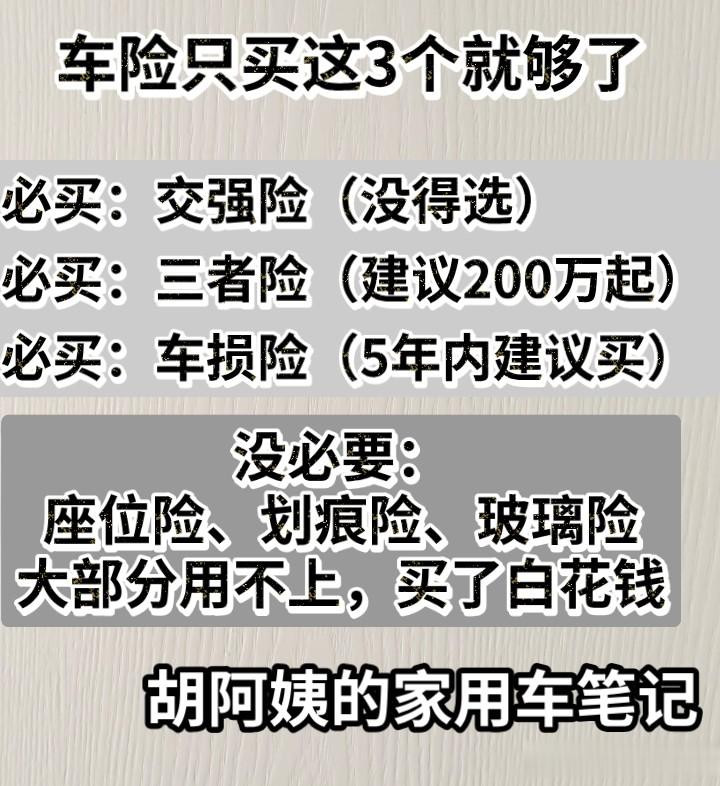
第一、划痕险
日常小划痕、小掉漆,自己抛光简单处理就行。
一旦走保险理赔,金额没多少,第二年保费折扣直接没了,得不偿失。
第二、单独玻璃险
现在新版车损险保障范围已经升级,
正常家用车玻璃破损,基本都能覆盖,不用单独多花一笔钱。
第三、自燃险
三年以内的新车,整车厂家质保齐全,
真出现自燃问题,是厂家负责,根本轮不到车险赔付。
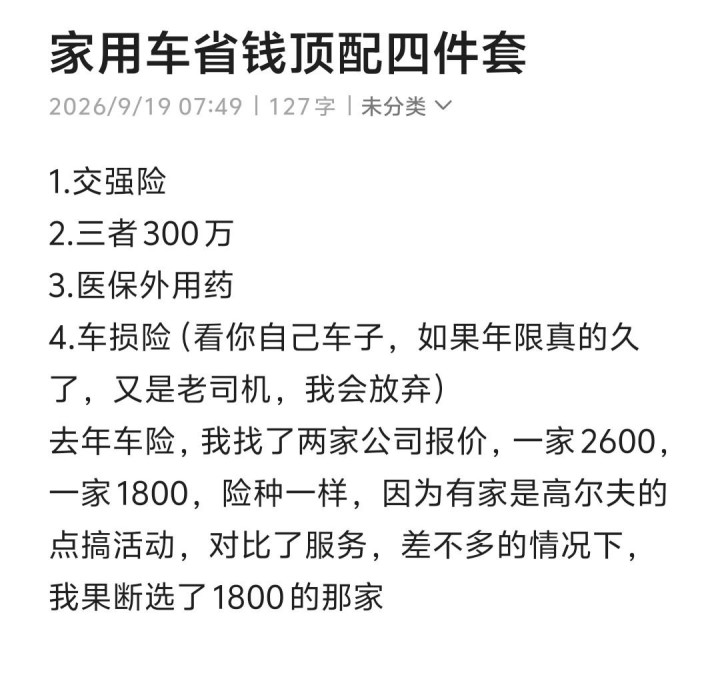
普通家用车,真正刚需、必不可少的就四项,
保障足够、性价比最高。

交强险是国家必买,没得选。
三者险建议直接买到300万,家用通勤最稳妥,保费差价很小。
医保外用药责任险,很多车主会漏掉,一旦人伤住院,作用非常大。
车损险新车、新手一定要买;车龄老、车况好、开车稳的老司机,可以酌情不买。
另外分享两个我多年续保总结的省钱小细节:
元股证券:ygzq.hk第一,尽量不要在4S店续保,报价普遍偏高。
第二,不用提前半个月早早续保,提前三五天办理,优惠力度更大。
买车险这么多年我始终记住一句话:
不求险种多,只求刚好够用。
普通家庭养车不容易,
能不花的冤枉钱,一分都没必要多花。
你们今年车险交了多少钱?
是新车还是老车?配资盘排行前十怎么选
配资平台查询网 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:安全杠杆平台 新修公积金条例今起实施:各地平均每天出台2.4条优化政策
- 下一篇:没有了
相关文章